Délais de paiement (loi 69-21)
🎯 Ce que vous allez faire : savoir à tout moment quelles factures fournisseurs sont payées en retard, ce que ce retard peut coûter, et préparer la déclaration trimestrielle des délais de paiement sans ressaisie.
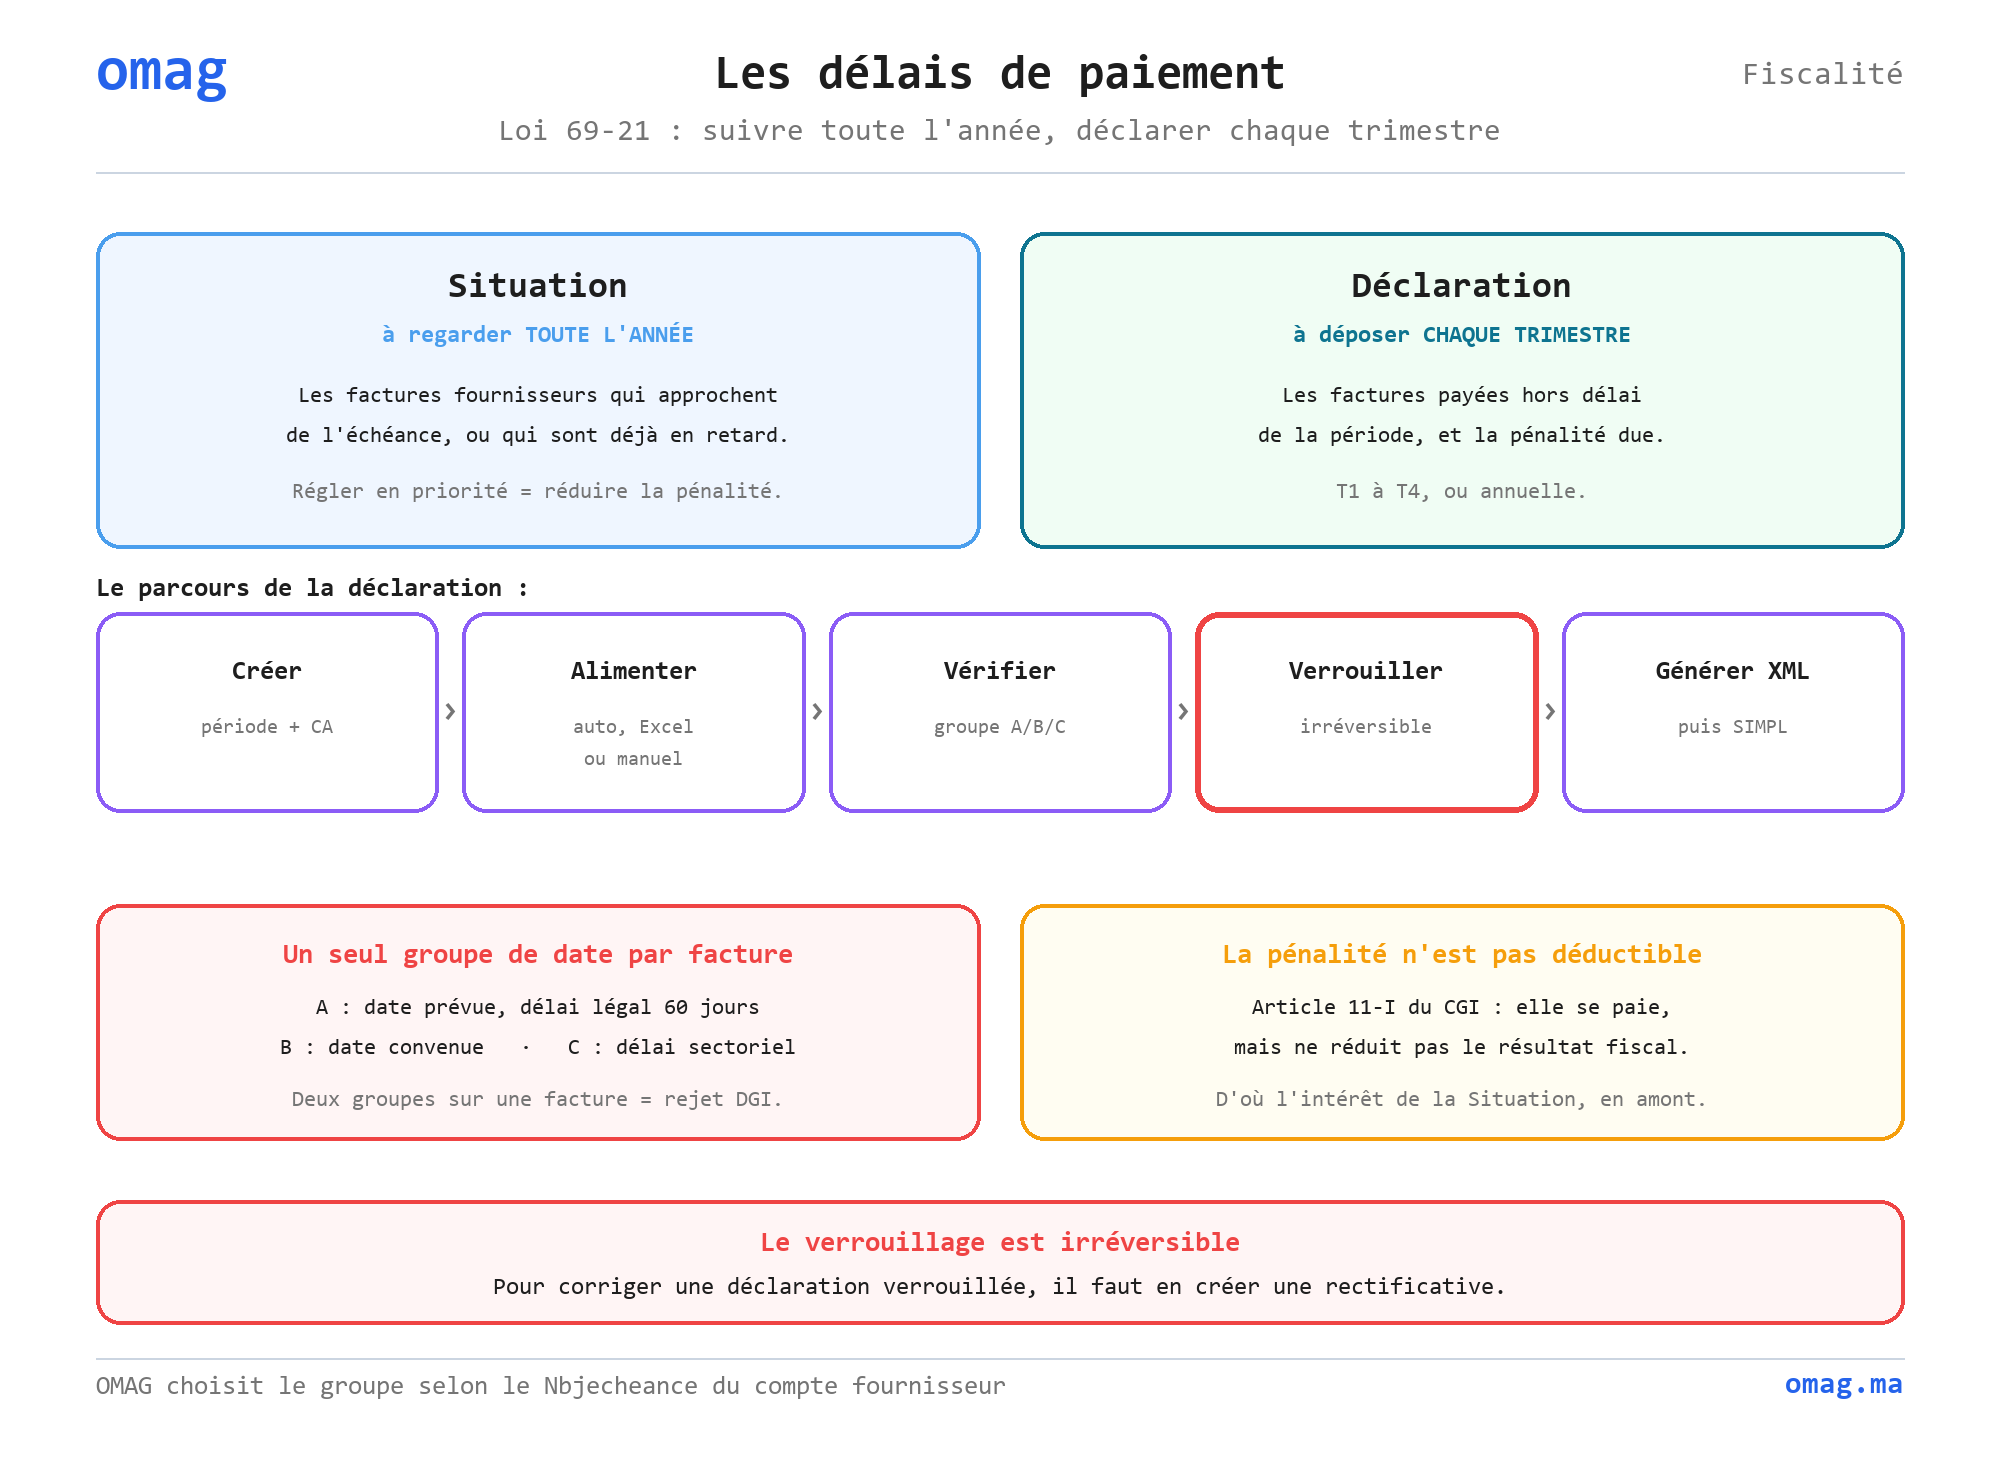
La loi 69-21 encadre les délais de paiement entre entreprises : une facture fournisseur se paie dans le délai convenu, ou à défaut dans les 60 jours suivant son émission. Les factures payées hors délai sont déclarées chaque trimestre à la DGI et donnent lieu à une amende au profit du Trésor.
OMAG vous aide sur trois plans : suivre vos factures au fil de l’eau, estimer la pénalité, et préparer la déclaration et son fichier XML.
Qui est concerné, et depuis quand
Section intitulée « Qui est concerné, et depuis quand »OMAG applique le calendrier progressif selon votre chiffre d’affaires HT de l’exercice précédent :
| Chiffre d’affaires N-1 | Concerné depuis |
|---|---|
| Plus de 50 MDH | 1er juillet 2023 |
| De 10 à 50 MDH | 1er janvier 2024 |
| De 2 à 10 MDH | 1er janvier 2025 |
| Moins de 2 MDH | non concerné |
Les factures de 10 000 DH TTC ou moins émises avant le 1er janvier 2025 sont exclues.
Le délai de chaque facture
Section intitulée « Le délai de chaque facture »- Le délai part de la date d’émission de la facture (à défaut, de sa date de saisie).
- Si la fiche du fournisseur prévoit un nombre de jours d’échéance, c’est ce délai convenu qui s’applique ; sinon, les 60 jours légaux.
- Le jour d’émission compte comme premier jour, et une échéance qui tombe un jour férié est reportée au lendemain.
Suivre au fil de l’eau
Section intitulée « Suivre au fil de l’eau »Menu : Comptabilité → Déclarations → Délais de paiement
L’écran liste vos factures fournisseurs avec, pour chacune : l’échéance, le délai, ce qui a été payé dans et hors délai, le reste à payer, le retard en jours, un statut et la pénalité estimée.
| Statut | Signification |
|---|---|
| Payée dans délai | tout a été réglé avant l’échéance |
| Payée hors délai | un paiement est intervenu après l’échéance |
| Échue non payée | l’échéance est passée et il reste à payer |
| En cours | l’échéance n’est pas encore atteinte |
En haut, des compteurs résument la situation : nombre de factures, total TTC, reste à payer, pénalité totale, factures hors délai et échues non payées. Les boutons Toutes / Hors délai ou échues / Échues non payées filtrent la liste.
Deux sources au choix :
- Factures d’achats : les factures saisies dans le module Achats de la comptabilité, avec leurs règlements (paiements partiels compris) ;
- Écritures comptables : les comptes fournisseurs (4411), le paiement étant reconnu par le lettrage. Les factures reprises en à-nouveaux gardent leur numéro et leur date d’origine.
L’export Excel et l’impression reprennent la liste à l’écran.
Comment la pénalité est estimée
Section intitulée « Comment la pénalité est estimée »Pénalité = montant payé hors délai ou restant dû × [taux directeur BAM + 0,85 % × (nombre de mois de retard − 1)]
- Le taux directeur de Bank Al-Maghrib couvre le premier mois de retard ;
- chaque mois supplémentaire ajoute 0,85 % ;
- tout mois entamé compte comme un mois complet ;
- le résultat est arrondi au dirham supérieur.
La pénalité affichée est une estimation pour piloter vos paiements : elle n’est pas reprise dans le fichier déclaré.
Préparer la déclaration trimestrielle
Section intitulée « Préparer la déclaration trimestrielle »Menu : Comptabilité → Déclarations → Délais de paiement - EDI
-
Créer la déclaration
Choisissez la période (T1 à T4) et l’activité (activité normale ou procédure judiciaire). Le bouton d’actualisation récupère le chiffre d’affaires HT de l’exercice précédent depuis le CPC de la liasse fiscale : c’est lui qui détermine si, et depuis quand, vos factures sont concernées.
-
Générer les factures hors délai
Actions → Générer, puis choisissez la source : Module Achats ou Saisie Comptable. OMAG retient :
- les factures payées hors délai pendant le trimestre ;
- les factures échues et pas encore payées (en tout ou partie) à la fin du trimestre.
L’identifiant fiscal, le RC et l’adresse du fournisseur sont repris de sa fiche. Vous pouvez aussi importer les lignes depuis Excel (modèle de 24 colonnes) ou les saisir.
-
Vérifier et compléter
Chaque facture porte un seul type de délai, comme l’exige la DGI : la date prévue (délai légal de 60 jours) ou la date convenue (délai prévu avec le fournisseur). OMAG remplit l’un ou l’autre selon la fiche du fournisseur. Complétez si besoin le mode de paiement, et les litiges ou jugements le cas échéant.
-
Enregistrer, puis verrouiller
Une fois la déclaration vérifiée, Verrouillez-la : elle ne peut plus être modifiée par erreur.
-
Générer le fichier XML
Générer XML… contrôle la déclaration (identifiant fiscal, numéros, dates, montants, un seul type de délai par facture…) et vous indique en clair ce qu’il faut corriger. Une fois les contrôles passés, OMAG produit le fichier, dans un ZIP, à déposer sur SIMPL.
Questions fréquentes
Section intitulée « Questions fréquentes »Comment réduire la pénalité ?
Suivez l'écran Délais de paiement au fil du trimestre et réglez en priorité les factures échues ou proches de leur échéance : chaque mois de retard supplémentaire ajoute 0,85 %.
Les factures impayées de l'an dernier sont-elles reprises ?
Oui. Avec la source Écritures comptables, les factures reprises en à-nouveaux gardent leur numéro et leur date d'origine.
Pourquoi une facture affiche une échéance à 90 jours ?
Parce que la fiche du fournisseur prévoit 90 jours : c'est alors le délai convenu qui s'applique, et non les 60 jours légaux.
OMAG dépose-t-il la déclaration à ma place ?
Non. OMAG prépare et contrôle le fichier XML ; vous le déposez sur SIMPL.
La pénalité est-elle déductible ?
Non, l'amende payée n'est pas déductible fiscalement (art. 11-I du CGI).
Que faire d'une déclaration verrouillée erronée ?
Dé-verrouillez-la depuis le menu Actions (droit de dévalidation), corrigez, puis régénérez et redéposez le fichier XML.