Le plan de trésorerie
Menu : Trésorerie → Plan de trésorerie
Les autres écrans disent où en est votre argent. Celui-ci dit ce qui arrive — et répond à la question qu’on se pose tous les lundis matin : est-ce que je passe le mois ?
Ce que le plan additionne
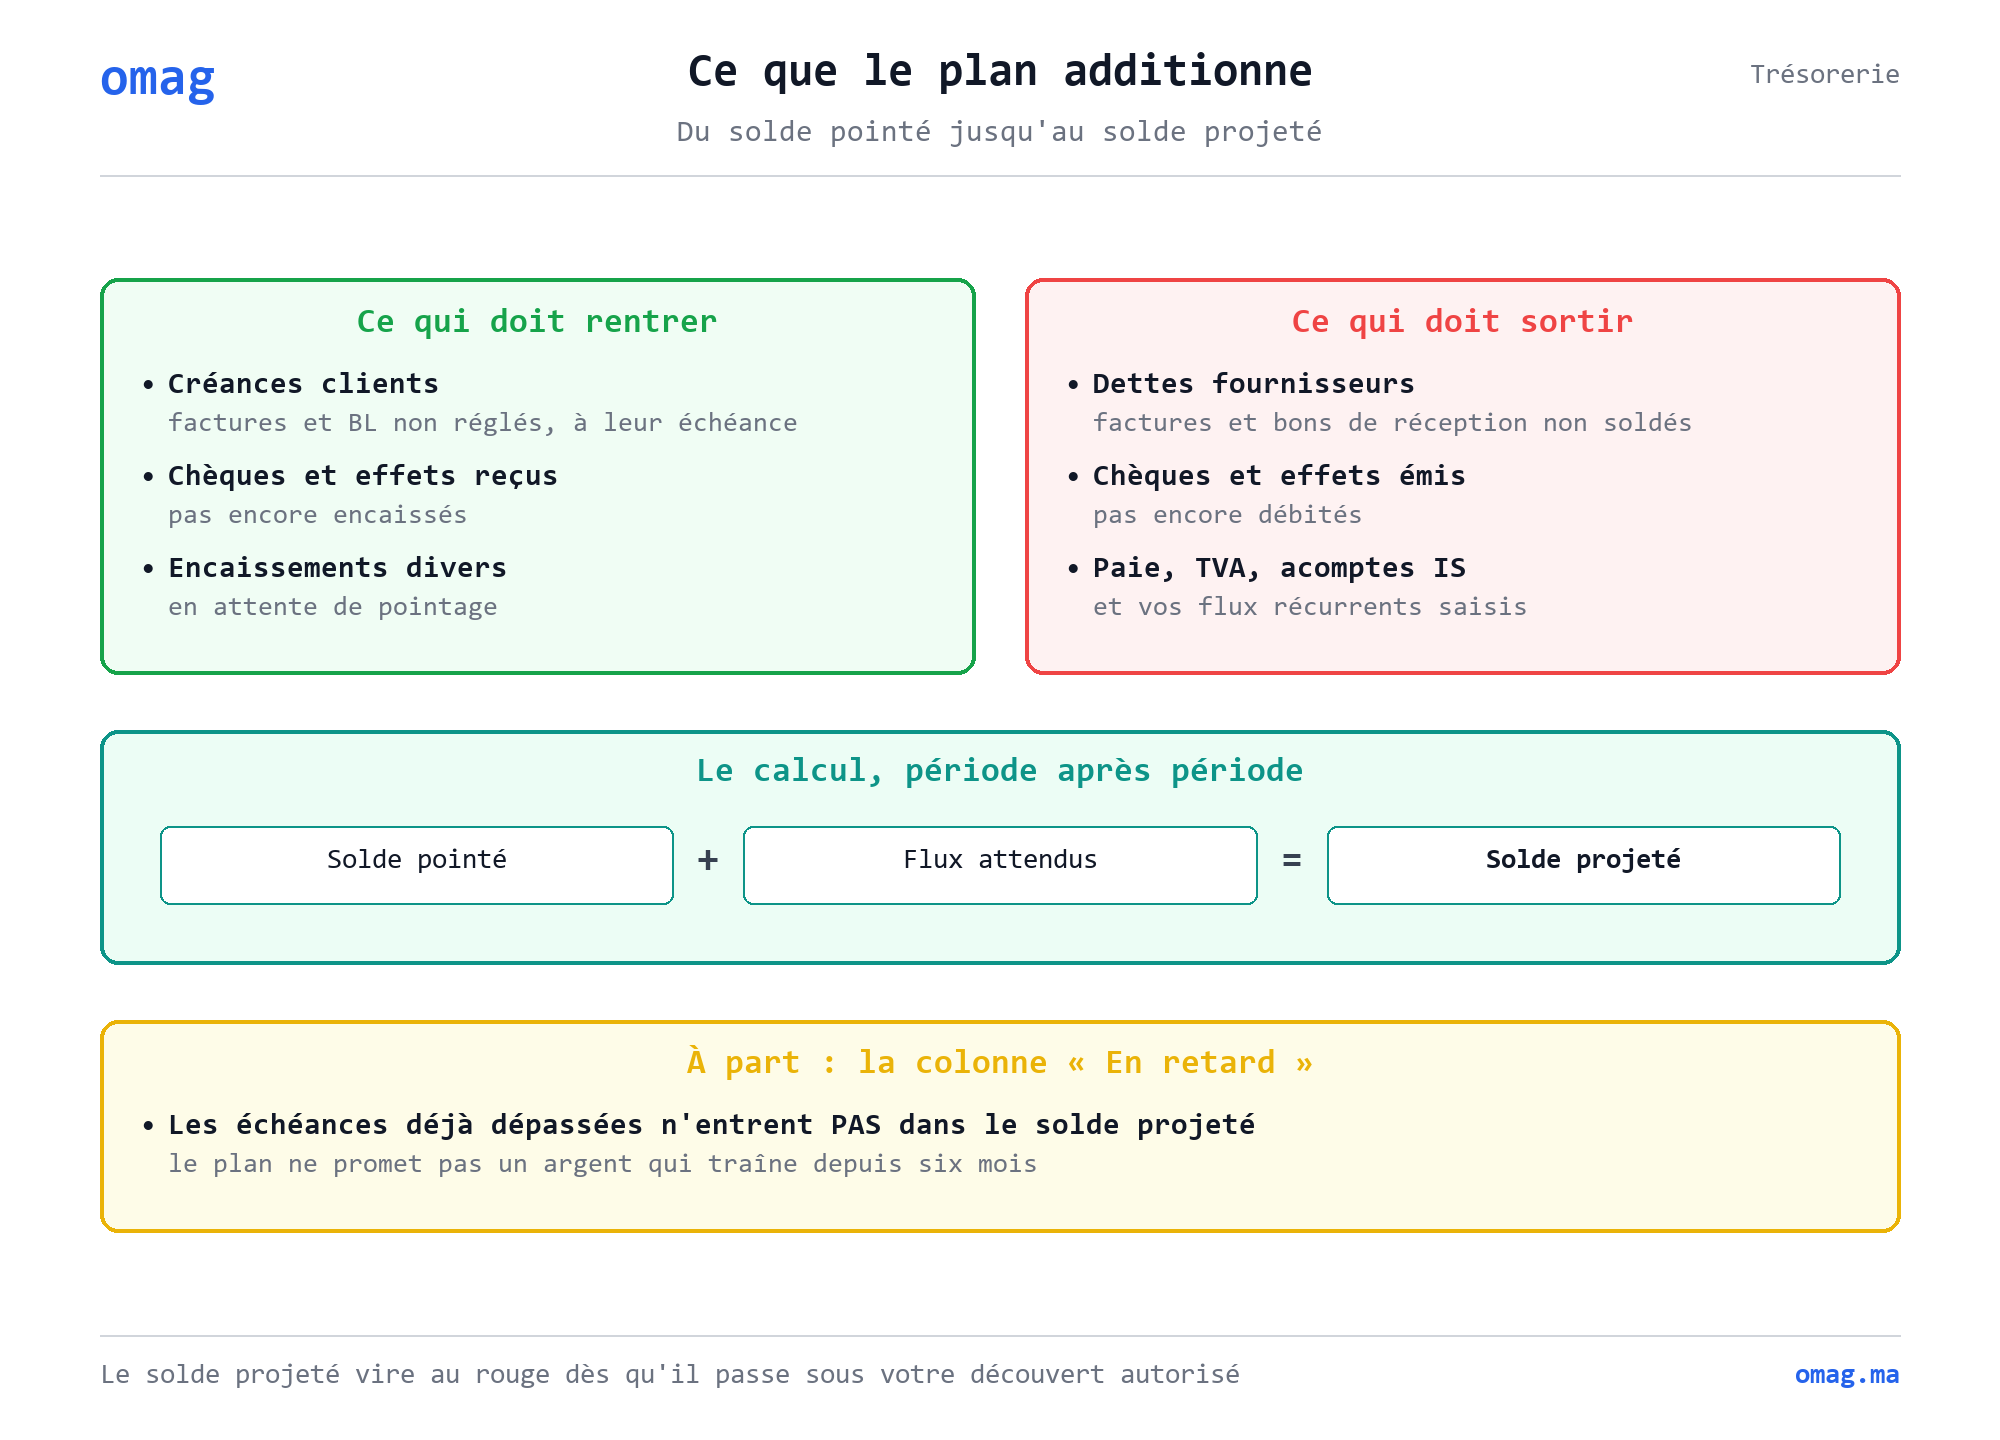
Section intitulée « Ce que le plan additionne »Il part de votre solde pointé — celui que vous avez rapproché avec votre banque — puis ajoute tout ce qui est attendu :
Ce qui doit rentrer
- vos créances clients : factures et bons de livraison non encore réglés, à leur date d’échéance
- les chèques et effets reçus et pas encore encaissés
- les encaissements divers en attente
Ce qui doit sortir
- vos dettes fournisseurs : factures et bons de réception non soldés
- les chèques et effets que vous avez émis et qui n’ont pas encore été débités
- les acomptes d’impôt sur les sociétés enregistrés dans le calcul IS et pas encore datés comme payés
- la paie, estimée d’après le dernier mois calculé
- vos loyers de crédit-bail et de location longue durée, tirés de vos contrats
- vos flux récurrents saisis à la main : loyer, TVA, CNSS, cotisations. La TVA et la CNSS ne sont pas calculées automatiquement : saisissez-les comme flux prévisionnels.
Le graphique
Section intitulée « Le graphique »Au-dessus de la grille, un graphique montre pour chaque période les encaissements et les décaissements attendus, la courbe du solde projeté et, en pointillé rouge, la limite de découvert (ou le zéro si aucun découvert n’est renseigné). Le jour où la courbe bleue passe sous la ligne rouge, c’est votre trou de trésorerie.
Le bouton Masquer le graphique le replie ; OMAG s’en souvient pour vous.
Lire la grille
Section intitulée « Lire la grille »Les lignes sont les catégories de flux, les colonnes les périodes. En bas, trois lignes qui portent tout l’intérêt du tableau :
| Ligne | Ce qu’elle dit |
|---|---|
| Total encaissements | ce qui doit rentrer sur la période |
| Total décaissements | ce qui doit sortir |
| Solde projeté | ce qu’il vous restera à la fin de chaque période |
Le solde projeté passe en rouge dès qu’il devient négatif, et en rouge avec un triangle d’alerte quand il descend sous votre découvert autorisé.
La colonne « En retard »
Section intitulée « La colonne « En retard » »Les créances dont l’échéance est déjà dépassée ne rentrent pas dans les périodes à venir : elles auraient dû être encaissées, on ne sait pas quand elles le seront.
Elles sont regroupées dans une colonne à part, sur fond ambre, qui n’entre pas dans le solde projeté. Le plan reste ainsi prudent : il ne vous promet pas un argent qui traîne depuis six mois. Et le montant saute aux yeux au lieu de se diluer dans la semaine en cours.
Le plan projette les échéances, pas les habitudes
Section intitulée « Le plan projette les échéances, pas les habitudes »Une facture à échéance du 15 mars est projetée au 15 mars, même si ce client paie habituellement avec trois semaines de retard. OMAG n’invente pas de date : il vous montre ce qui doit arriver, et c’est vous qui savez à quoi vous en tenir avec chacun.
C’est aussi pourquoi la colonne « En retard » est séparée : elle isole ce qui a déjà glissé.
Les flux que le plan ne peut pas deviner
Section intitulée « Les flux que le plan ne peut pas deviner »OMAG connaît vos factures, vos règlements, votre paie. Il ne connaît pas votre loyer, une échéance négociée avec un partenaire, ni le calendrier de votre TVA. Votre leasing, lui, vient directement de vos contrats de crédit-bail : ne le saisissez pas ici, il serait compté deux fois.
Ces flux se saisissent une fois pour toutes dans Paramètres → Flux prévisionnels :
-
Ajoutez un flux et donnez-lui un libellé parlant — « Loyer du siège », « TVA », « CNSS ».
-
Choisissez le sens : décaissement pour ce qui sort, encaissement pour ce qui rentre.
-
Saisissez le montant et la périodicité : mensuel, trimestriel, annuel, ou ponctuel pour une échéance unique. Un flux ponctuel tombe à sa date de début.
-
Pour un flux récurrent, indiquez le jour du mois où l’échéance tombe. Un flux au 31 tombera le dernier jour des mois plus courts. Seules les échéances à venir comptent : le loyer du 1er, déjà payé, ne réapparaît pas en retard.
-
Une date de fin si le flux a un terme — un emprunt sur 48 mois. Laissez vide pour un loyer qui court tant que vous ne le désactivez pas.
Questions fréquentes
Section intitulée « Questions fréquentes »Pourquoi le solde de départ n'est-il pas celui affiché par ma banque ?
Le plan démarre sur votre solde pointé, c'est-à-dire ce que vous avez rapproché lors de vos contrôles bancaires. Tout ce qui n'est pas encore pointé apparaît comme un flux à venir dans le tableau — sinon ce serait compté deux fois.
Un chèque que j'ai reçu apparaît-il deux fois, avec la facture qu'il règle ?
Non. Dès qu'un règlement est affecté à une facture, celle-ci n'apparaît plus que pour son reste à payer. Le chèque, lui, figure comme un encaissement à venir tant qu'il n'est pas encaissé. Les deux se complètent.
Mes effets remis à l'escompte sont-ils datés à l'échéance ?
Non, à la date de la remise — c'est le moment où votre banque vous avance les fonds. Les dater à l'échéance décalerait votre plan de plusieurs mois.
Le montant de la paie est-il exact ?
C'est une estimation : le plan reconduit le dernier mois calculé sur les mois suivants, payé en fin de mois. Le mois en cours n'est pas projeté s'il est déjà calculé : son paiement apparaît dans vos règlements. Elle vaut mieux qu'une absence de paie dans le tableau, mais ne la prenez pas au centime.
Puis-je voir un seul compte bancaire ?
Oui, avec le sélecteur Compte. Le solde de départ, le découvert autorisé et les règlements rattachés à une banque sont alors ceux de ce compte. Les créances, dettes, acomptes IS et la paie, qui ne sont rattachés à aucune banque, restent comptés en entier : la projection d'un compte suppose donc que tout passe par lui.
Les factures en devise sont-elles prises en compte ?
Oui, pour leur contre-valeur en dirhams, comme le reste du plan.