Suivre un contrôle fiscal
🎯 Ce que vous allez faire : ne plus laisser passer un délai de réponse à l’administration, repérer les vices de procédure qui peuvent faire tomber un redressement, savoir quelle commission saisir, et chiffrer ce que coûte un redressement accepté.
Menu : Cabinet → Suivi → Contrôles fiscaux et Cabinet → Suivi → Pré-contrôle fiscal
Vue d’ensemble
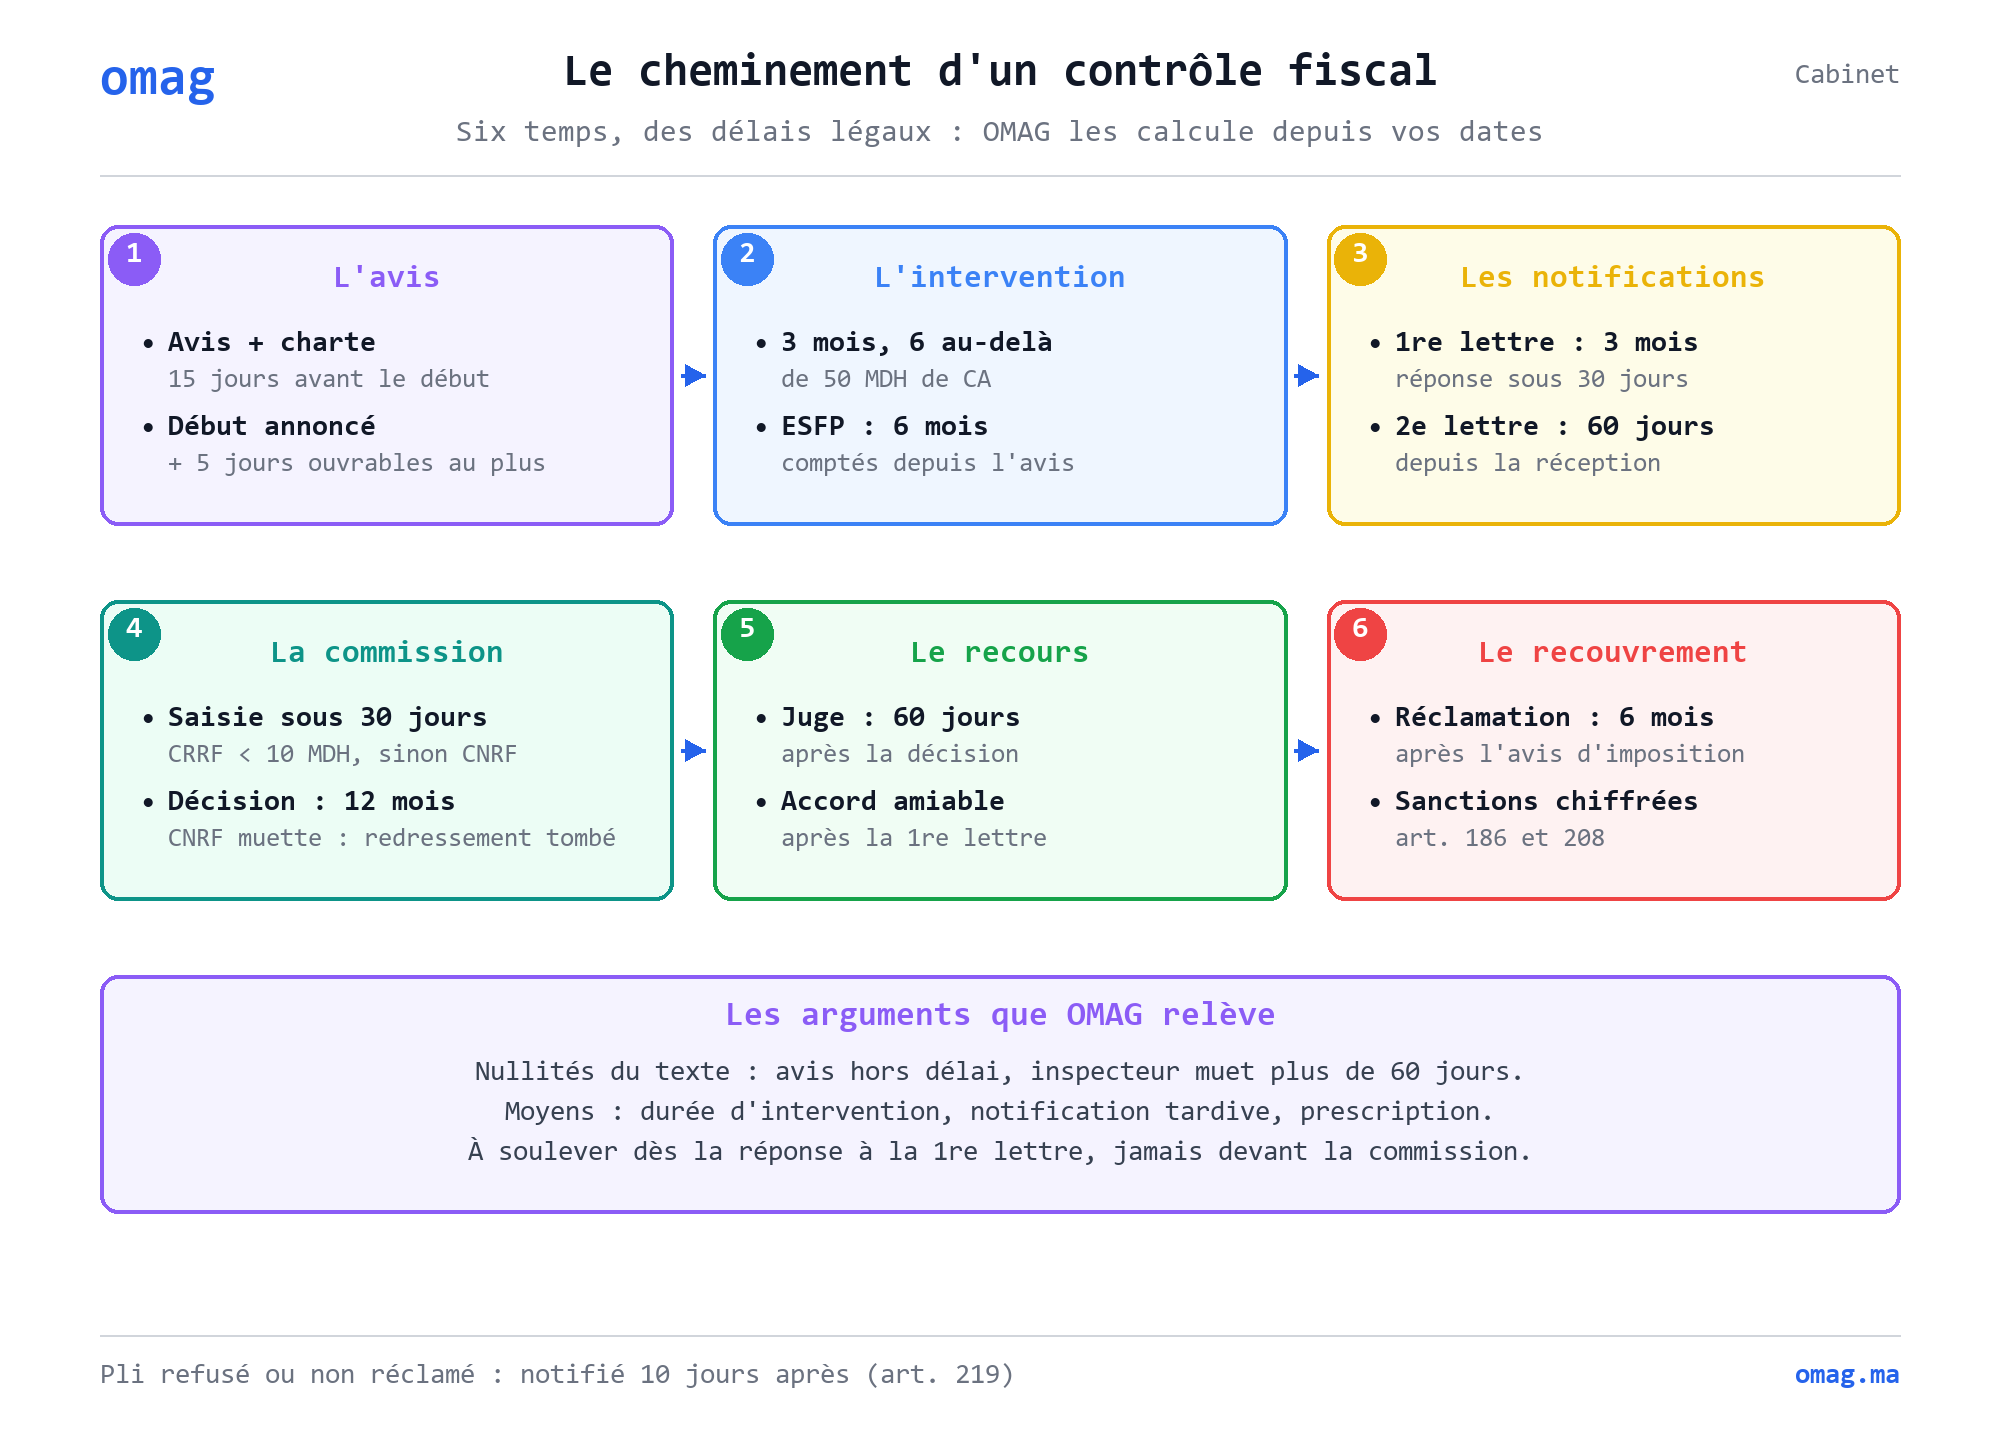
Section intitulée « Vue d’ensemble »Un contrôle fiscal se joue sur des délais : délai de l’administration pour notifier, délai du contribuable pour répondre, délai pour saisir la commission. Un délai manqué par le cabinet coûte le redressement ; un délai manqué par l’administration peut l’annuler.
Dans OMAG, vous ne saisissez que des dates : le courrier reçu, votre réponse, la saisine de la commission. À partir de ces dates, OMAG calcule, selon le Code général des impôts 2026 :
- la prochaine échéance, et qui doit agir : le cabinet ou l’administration ;
- les arguments de défense que les dates révèlent : nullités, moyens de procédure, prescription ;
- la commission compétente (CLT, CRRF ou CNRF) ;
- le coût estimé de chaque point redressé, majorations et pénalités comprises.
Rien de calculé n’est figé : corrigez une date, tout ce qui en découle se recalcule.
Les natures de contrôle
Section intitulée « Les natures de contrôle »| Nature | Le courrier qui l’ouvre | Ce qui se passe ensuite | Commission |
|---|---|---|---|
| Demande d’explication (contrôle sur pièces) | Demande d’explication | 30 jours pour répondre, avec une déclaration rectificative possible (art. 221 bis-III). N’interrompt pas la prescription. | Selon l’impôt rectifié |
| Vérification de comptabilité | Avis de vérification + charte | Intervention sur place de 3 mois, 6 mois si le CA d’un exercice dépasse 50 MDH (art. 212-I) | CRRF sous 10 MDH, CNRF au-delà |
| ESFP (examen de la situation fiscale) | Avis d’examen + charte | Pas de préavis minimal ; 6 mois au plus depuis l’avis (art. 216-I) | CNRF |
| Vérification + ESFP simultanés | Avis unique (LF 2026, art. 216-III) | Préavis de 15 jours et durée de la vérification | CNRF |
| Droit de communication | Demande de communication | 30 jours pour communiquer ; astreinte de 500 DH par jour, 50 000 DH au plus (art. 214-I, 185) | — |
| Régularisation (droit à l’erreur) | Aucun : c’est vous qui demandez | État des irrégularités sous 60 jours, rectificatives sous 60 jours (art. 221 bis-IV) | — |
La liste des contrôles
Section intitulée « La liste des contrôles »Chaque ligne montre :
| Colonne | Contenu |
|---|---|
| Dossier | Le client contrôlé. Un clic sur le nom ouvre sa fiche dans Mes clients. |
| Nature | Voir le tableau ci-dessus |
| Exercices | Les exercices visés |
| Dernière étape | Le dernier évènement daté |
| Prochaine échéance, Échéance, Délai | Ce qui est attendu, de qui, et pour quand. « 3 j de retard » en rouge pour le cabinet, « DGI hors délai » en gris pour l’administration, « Délai expiré » pour un délai de recours passé |
| Arguments | Le nombre d’arguments de défense relevés |
| Responsable, Statut | Le collaborateur en charge ; En cours ou Clos |
Les pastilles au-dessus de la liste filtrent : Tous, À traiter par nous (la prochaine action revient au cabinet), En retard, Argument de défense. Actions → Afficher les contrôles clos fait réapparaître les contrôles terminés ; Actions → Exporter vers Excel exporte la liste.
Un collaborateur limité à certains dossiers ne voit que leurs contrôles.
Ouvrir un contrôle
Section intitulée « Ouvrir un contrôle »-
Partir du courrier reçu
Nouveau contrôle demande le dossier, puis quel courrier vous avez reçu : demande d’explication, avis de vérification, avis d’ESFP, avis unique vérification + ESFP, demande de communication, 1re lettre de notification (pour un contrôle commencé avant OMAG ; choisissez alors sa nature), ou aucun si vous voulez régulariser.
-
Dater le courrier
Reçu le : la date de réception. Selon le courrier, ajoutez la date limite fixée par la lettre ou la date de début annoncée par l’avis. Indiquez les exercices et les impôts visés.
-
Créer et calculer l’échéance
OMAG crée le contrôle et sa première étape, lit le chiffre d’affaires dans la comptabilité du dossier (vérification et ESFP), et ouvre la fiche avec l’échéance déjà calculée.
Fiche vide ouvre l’en-tête complet, sans assistant.
L’en-tête du contrôle
Section intitulée « L’en-tête du contrôle »| Champ | À quoi il sert |
|---|---|
| Dossier, Nature | Le client et le type de contrôle |
| Impôts, Exercices | Exercices : « 2022, 2023 », « 2021 à 2023 » ou les dates d’un exercice décalé (« 01/10/2022 – 30/09/2023 » compte pour 2023). La prescription en dépend. |
| Référence, Service DGI, Inspecteur | Repris dans la lettre de réponse |
| Chiffre d’affaires HT | Le plus élevé des exercices vérifiés. Il fixe la durée de l’intervention (3 mois, 6 au-delà de 50 MDH) et la commission. Lire dans la compta le reprend des comptes 711 et 712 de chaque exercice et affiche le détail. |
| Commission de recours | « Selon la loi » par défaut. Voir Quelle commission saisir. |
| Procédure de rectification | Normale (art. 220) ou accélérée (art. 221 : cession, cessation, sauvegarde, redressement ou liquidation judiciaire, transformation). En accélérée, l’impôt est émis dès la 2e lettre, sans attendre la commission. |
| Responsable au cabinet | Reçoit chaque matin le rappel des échéances |
| Montant notifié, Montant final | Calculés à partir des chefs de redressement dès qu’il y en a |
| Statut, Issue | Pour clore le contrôle |
Consigner les étapes
Section intitulée « Consigner les étapes »Sous la chronologie, choisissez l’étape, sa date, et validez. OMAG propose d’office l’étape qui suit la dernière consignée. La chronologie affiche les étapes passées, puis le chemin qui reste, en gris.
Le catalogue des étapes
Section intitulée « Le catalogue des étapes »| Étape | Natures | Ce qu’elle déclenche |
|---|---|---|
| Demande d’explication reçue | Explication | Cabinet : répondre sous 30 jours ou à la date fixée (art. 221 bis-III) |
| Réponse à la demande d’explication envoyée | Explication | — |
| Demande de communication reçue | Communication | Cabinet : communiquer sous 30 jours (art. 214-I) |
| Documents communiqués | Communication | — |
| Avis de contrôle et charte reçus | Vérification, ESFP, simultané | Administration : commencer au plus tard 5 jours ouvrables après la date annoncée (art. 212-I) ; ESFP : clore dans les 6 mois (art. 216-I) |
| Début de l’intervention | id. | Administration : clore dans les 3 ou 6 mois, suspensions déduites |
| PV de début de contrôle signé | id. | Repère |
| Demande de pièces manquantes reçue | id. | Cabinet : produire sous 30 jours (art. 210) |
| Pièces manquantes produites | id. | Rend l’échéance d’avant la demande |
| Mise en demeure de présenter les documents | id. | Cabinet : présenter sous 15 jours (art. 229) ; suspend la durée de l’intervention |
| Documents présentés après la mise en demeure | id. | Fin de la suspension, retour à l’échéance d’avant |
| Demande d’assistance à une administration étrangère | id. | Suspension de la durée, 180 jours au plus ; saisissez la fin de la suspension |
| Avis de date de l’échange oral et de clôture | id. | Repère |
| Clôture de l’intervention | id. | Administration : 1re lettre dans les 3 mois (art. 220-I) |
| Débat oral et contradictoire tenu | id. | id. |
| Avis de clôture sans redressement | id. | Fin du contrôle (art. 212-II) |
| 1re lettre de notification reçue | Toutes | Cabinet : répondre sous 30 jours (art. 220-I) |
| Réponse à la 1re notification envoyée | Toutes | Administration : 2e lettre sous 60 jours de la réception (art. 220-II) |
| 2e lettre de notification reçue | Toutes | Cabinet : saisir la commission sous 30 jours |
| Commission saisie | Toutes | Administration : décision sous 12 mois |
| Requête transmise, convocation de la commission | Toutes | Repères |
| Commission sans décision dans les 12 mois | Toutes | Voir Pas de décision |
| Décision de la commission notifiée | Toutes | Cabinet : recours judiciaire possible sous 60 jours (art. 242) |
| Recours judiciaire introduit, accord amiable conclu | Toutes | — |
| Mise en recouvrement | Toutes | Cabinet : réclamation possible sous 6 mois (art. 235) |
| Réclamation déposée | Toutes | — |
Trois règles à connaître :
- Les repères (PV, convocations, requête transmise) complètent la chronologie sans changer l’échéance.
- Une demande satisfaite (pièces produites, documents présentés) rend l’échéance qui courait avant elle.
- Les délais de recours (juge, réclamation) sont facultatifs : passés, ils s’affichent « expiré » sans compter comme un retard.
La réception d’un courrier
Section intitulée « La réception d’un courrier »Pour chaque courrier de l’administration, Reçu par précise le mode de remise : en main propre, poste, huissier, voie électronique, ou pli refusé ou non réclamé.
- Un pli refusé ou non réclamé vaut notification 10 jours après sa présentation (art. 219). Saisissez la date de présentation : les délais partent 10 jours plus tard, et la chronologie l’affiche.
- La notification électronique a les mêmes effets que le papier ; elle part à l’adresse électronique déclarée par le contribuable (formulaire ADC450, obligatoire depuis la LF 2026).
La réponse à la 1re notification
Section intitulée « La réponse à la 1re notification »Saisissez la date d’envoi, et dans Reçue par l’administration le, la date de l’accusé de réception. Le délai de 60 jours de l’inspecteur court depuis la réception. Sans cette date, OMAG compte depuis l’envoi et vous demande l’accusé pour confirmer une nullité.
Un exemple pas à pas
Section intitulée « Un exemple pas à pas »Vérification de comptabilité d’une SARL dont le CA est de 8 MDH :
| Vous saisissez | OMAG affiche |
|---|---|
| Avis reçu le 01/03, début annoncé le 14/03 | Nullité (texte) : avis reçu 13 jours avant le début, moins des 15 jours légaux |
| Début de l’intervention le 14/03 | Clôture attendue au plus tard le 14/06 (3 mois, CA sous 50 MDH) |
| Clôture le 10/06 | 1re lettre attendue avant le 10/09 |
| 1re lettre reçue le 20/09 | Moyen de procédure : notification plus de 3 mois après la clôture. À faire : répondre avant le 20/10 |
| Réponse envoyée le 15/10, reçue le 18/10 | 2e lettre attendue avant le 17/12 |
| 2e lettre reçue le 05/01 | Nullité (texte) : plus de 60 jours après la réception. À faire : saisir la CRRF avant le 04/02 |
Chaque argument porte le rappel : à soulever dès la réponse à la 1re lettre.
Quelle commission saisir
Section intitulée « Quelle commission saisir »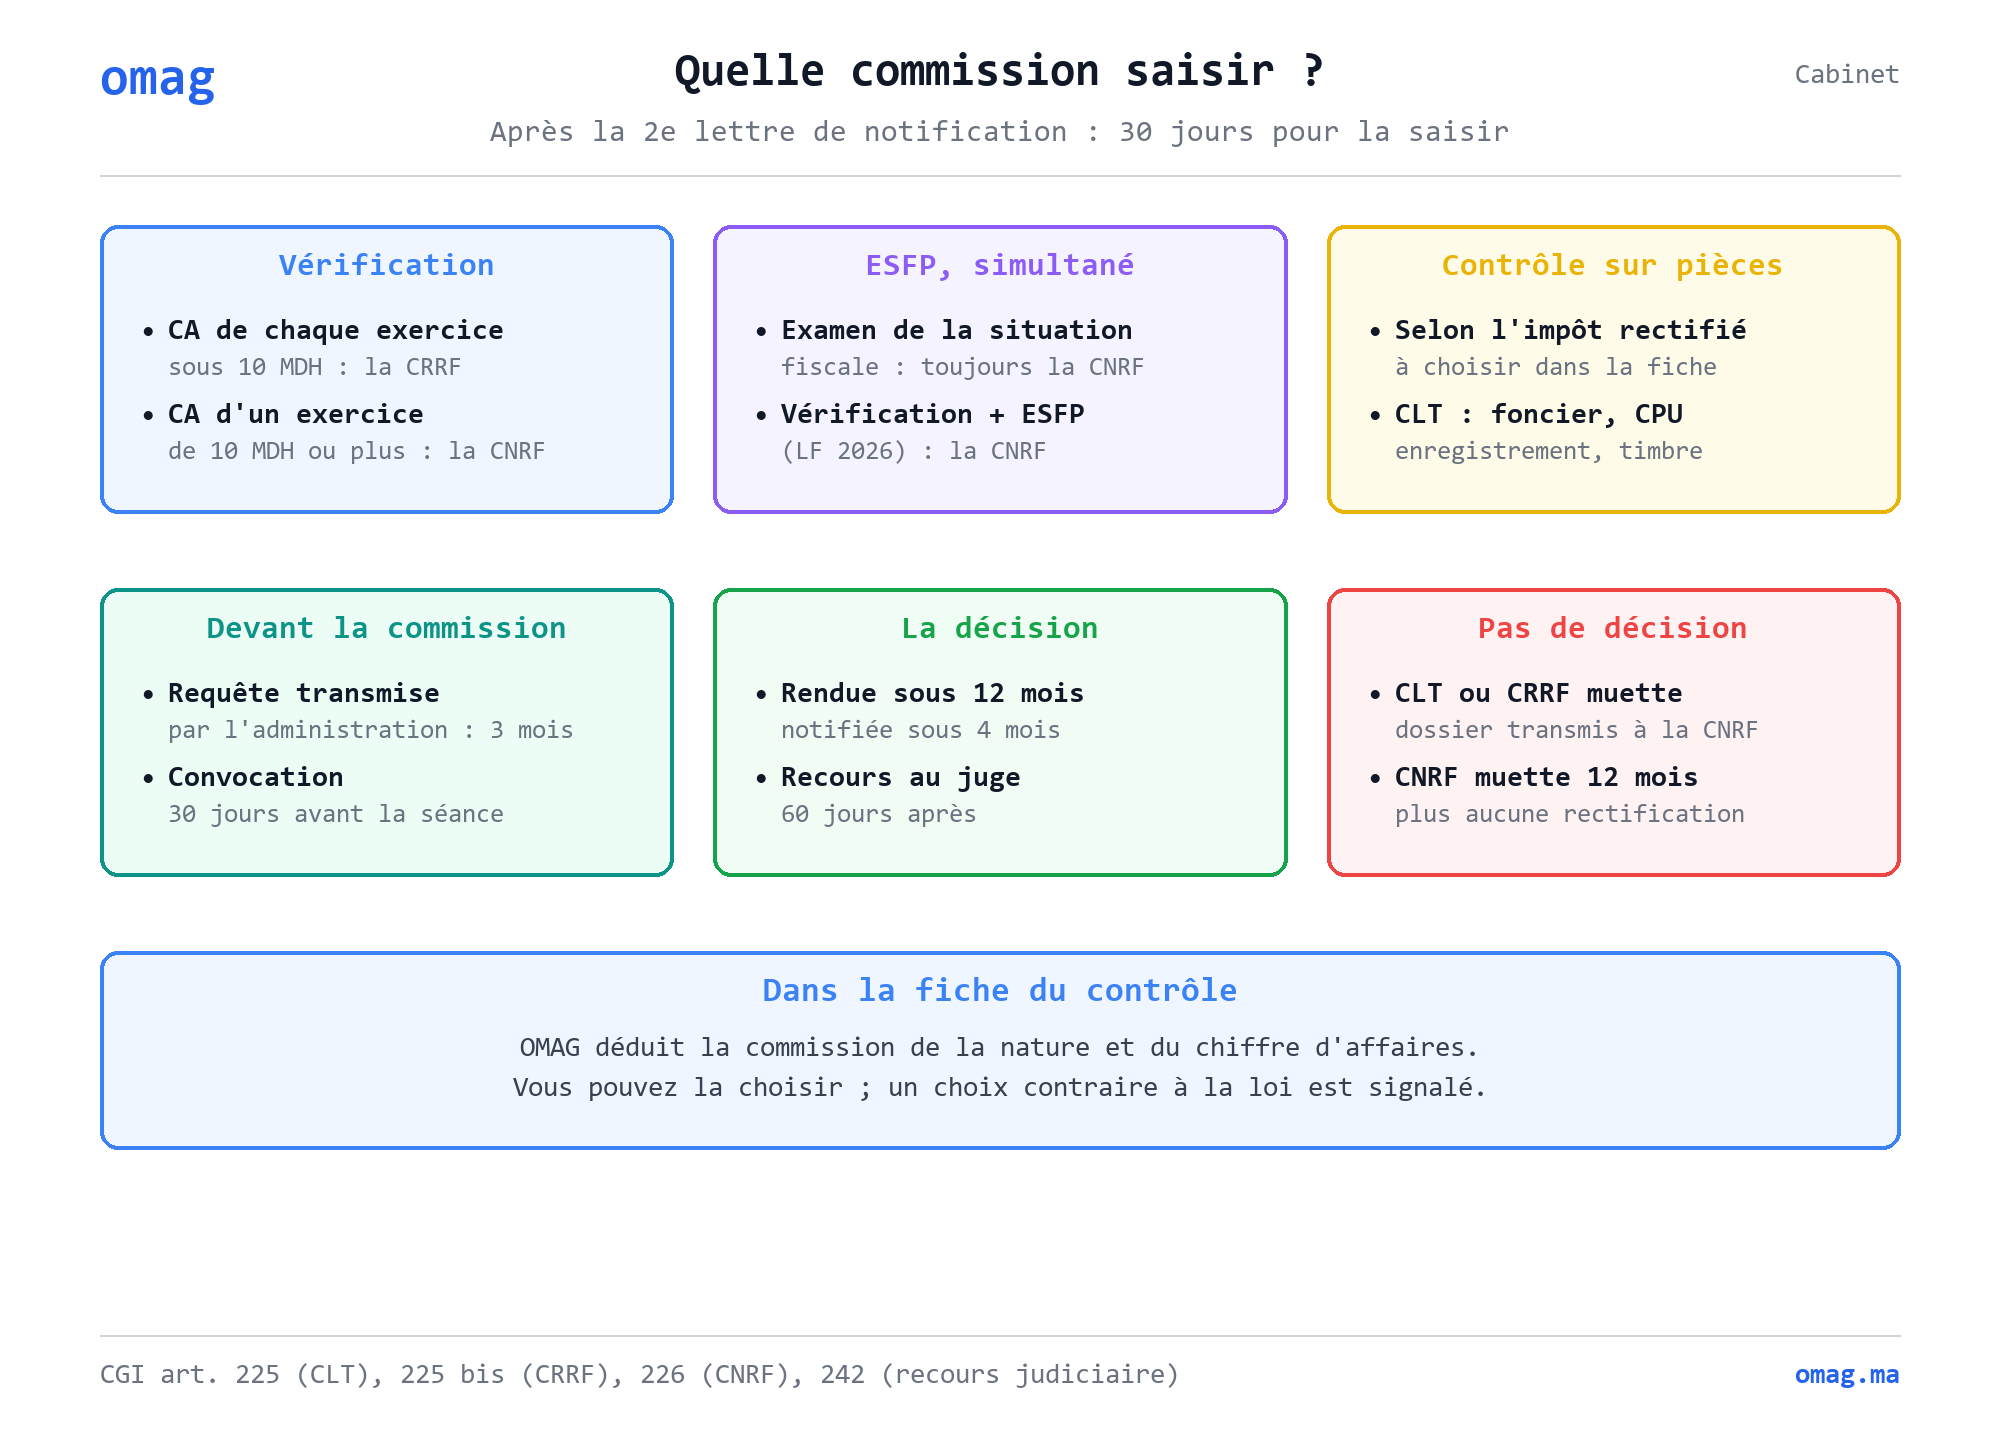
La commission de recours est déduite de la nature et du chiffre d’affaires :
| Situation | Commission |
|---|---|
| Vérification, CA de chaque exercice sous 10 MDH | CRRF — commission régionale du recours fiscal (art. 225 bis) |
| Vérification, CA d’un exercice de 10 MDH ou plus | CNRF — commission nationale (art. 226) |
| ESFP, contrôle simultané | CNRF, quel que soit le CA |
| Contrôle sur pièces | Selon l’impôt rectifié : CLT pour la CPU, le foncier, l’enregistrement et le timbre, les revenus divers (art. 225) ; CRRF pour les capitaux mobiliers. À choisir dans l’en-tête. |
Vous pouvez imposer une autre commission ; un choix contraire à la loi est signalé en orange. L’échéance après la 2e lettre devient « Saisir la CRRF » (ou la CNRF), et la lettre de réponse cite la commission en toutes lettres.
Si la commission ne statue pas dans les 12 mois (étape « Commission sans décision ») :
- CLT ou CRRF : les parties sont informées sous 2 mois et le dossier passe à la CNRF ;
- CNRF : aucune rectification ne peut plus être émise, hors points d’accord partiel ou non contestés (art. 226-IV). OMAG l’affiche comme moyen de procédure.
Les arguments de défense
Section intitulée « Les arguments de défense »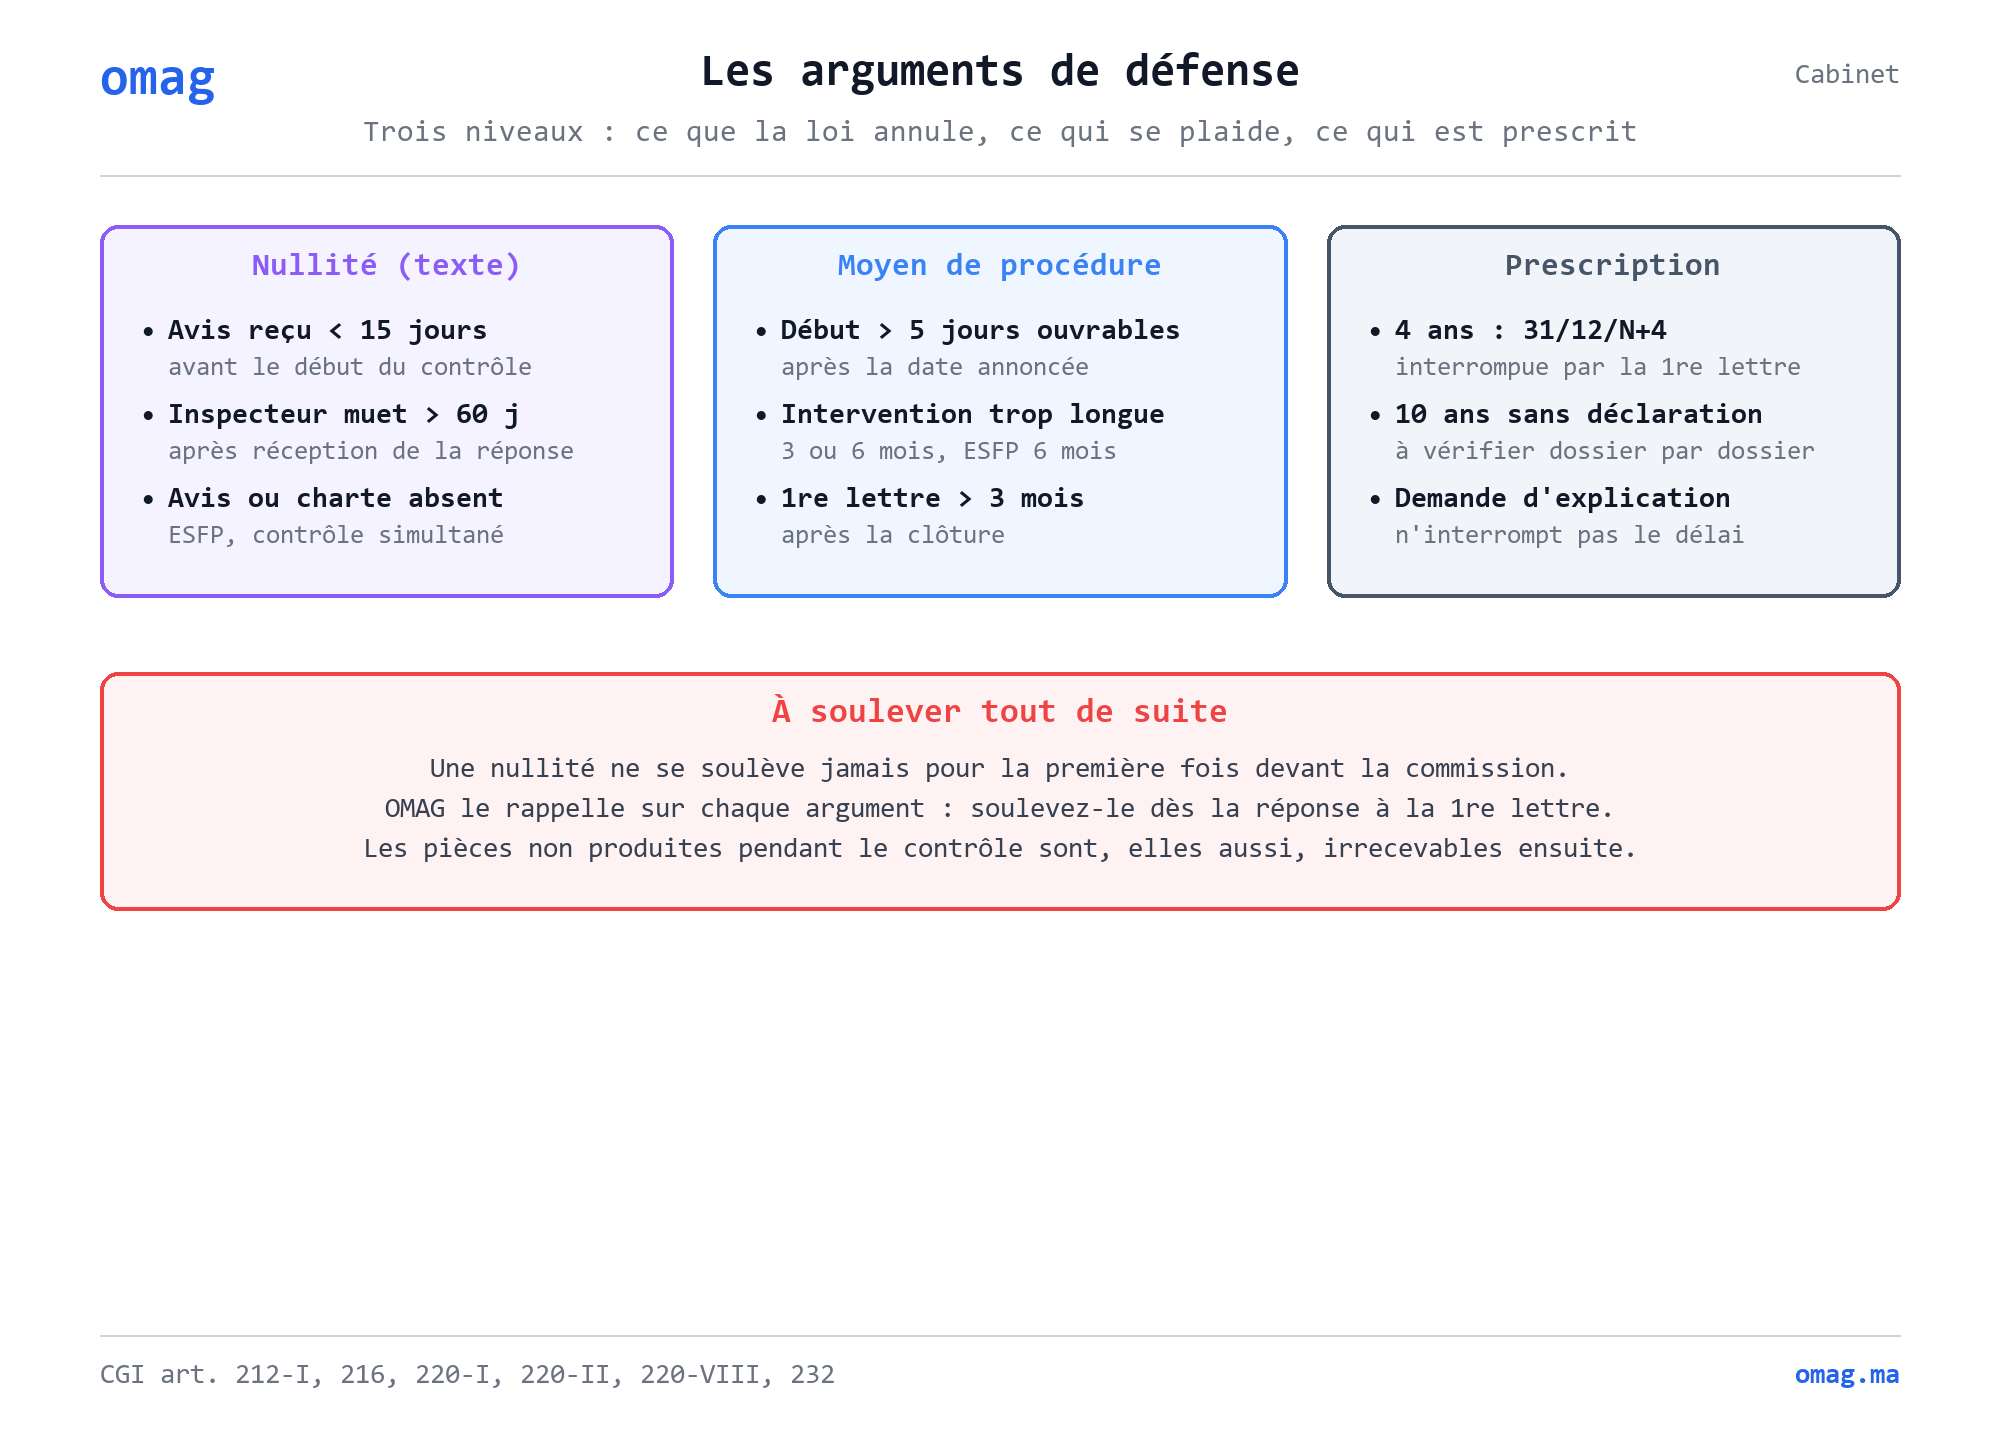
| Badge | Ce que c’est | Cas relevés par OMAG |
|---|---|---|
| Nullité (texte de loi) | Une des nullités que le CGI prévoit (art. 220-VIII, 221-IV) | Avis reçu moins de 15 jours avant le début ; 2e lettre plus de 60 jours après la réception de la réponse |
| Moyen de procédure | Un argument à plaider, sans nullité écrite | Début plus de 5 jours ouvrables après la date annoncée ; intervention ou examen trop long (suspensions déduites) ; 1re lettre plus de 3 mois après la clôture ; CNRF sans décision en 12 mois |
| Prescription | La 1re notification est arrivée après la prescription de l’exercice | Voir ci-dessous |
Les jours ouvrables excluent samedis, dimanches et les jours fériés saisis dans la table des jours fériés (celle de la paie).
Un argument se vérifie toujours sur les pièces : dates de remise, accusés de réception, exercice décalé, déficits reportés.
La prescription
Section intitulée « La prescription »Le bloc Prescription — à vérifier donne, pour chaque exercice visé, sa date de prescription selon le délai de droit commun : 4 ans, l’exercice N étant prescrit au 31/12/N+4, sauf interruption par la première lettre de notification (art. 232).
L’hypothèse est écrite sous les dates. Ce qu’elle ne couvre pas, à vérifier vous-même :
- le délai de 10 ans en l’absence de déclaration (art. 232-VIII) ;
- les déficits ou crédits de TVA d’exercices prescrits imputés sur un exercice non prescrit (art. 232-III) ;
- la TVA d’un exercice décalé, prescrite mois par mois ;
- la suspension pendant les recours devant la commission et le juge (art. 232-VI).
Une demande d’explication n’interrompt pas la prescription (art. 232-V) : la fiche le rappelle.
Les chefs de redressement
Section intitulée « Les chefs de redressement »La section Chefs de redressement reprend un par un les points soulevés par l’administration :
| Champ | Contenu |
|---|---|
| Impôt, Exercice, Motif | Tels que notifiés |
| Base, Droits et Pénalités notifiés | Les montants de la lettre |
| Position du cabinet | À analyser, contesté, accepté en partie, accepté |
| Argumentaire | Repris dans la lettre de réponse |
| Pièces justificatives | À réunir ; cochez celles qui le sont |
| Issue | En discussion, abandonné, réduit (montants retenus à saisir), maintenu |
| Mois de retard, Manœuvres | Pour l’estimation des sanctions |
Dès qu’un chef existe, le montant notifié et le montant final du contrôle sont la somme des chefs.
- Ajouter un chef : à partir de la lettre de l’administration.
- Importer du pré-contrôle : propose les écarts du pré-contrôle sur les exercices visés, sans doublon. Un chef importé reprend la base estimée, pas des droits : il porte la pastille Montant à saisir tant que les droits notifiés ne sont pas saisis.
- Générer la lettre de réponse : un brouillon dans le courrier, point par point, exercice par exercice, avec la commission en toutes lettres pour une réponse à la 2e lettre.
Le coût d’un redressement accepté
Section intitulée « Le coût d’un redressement accepté »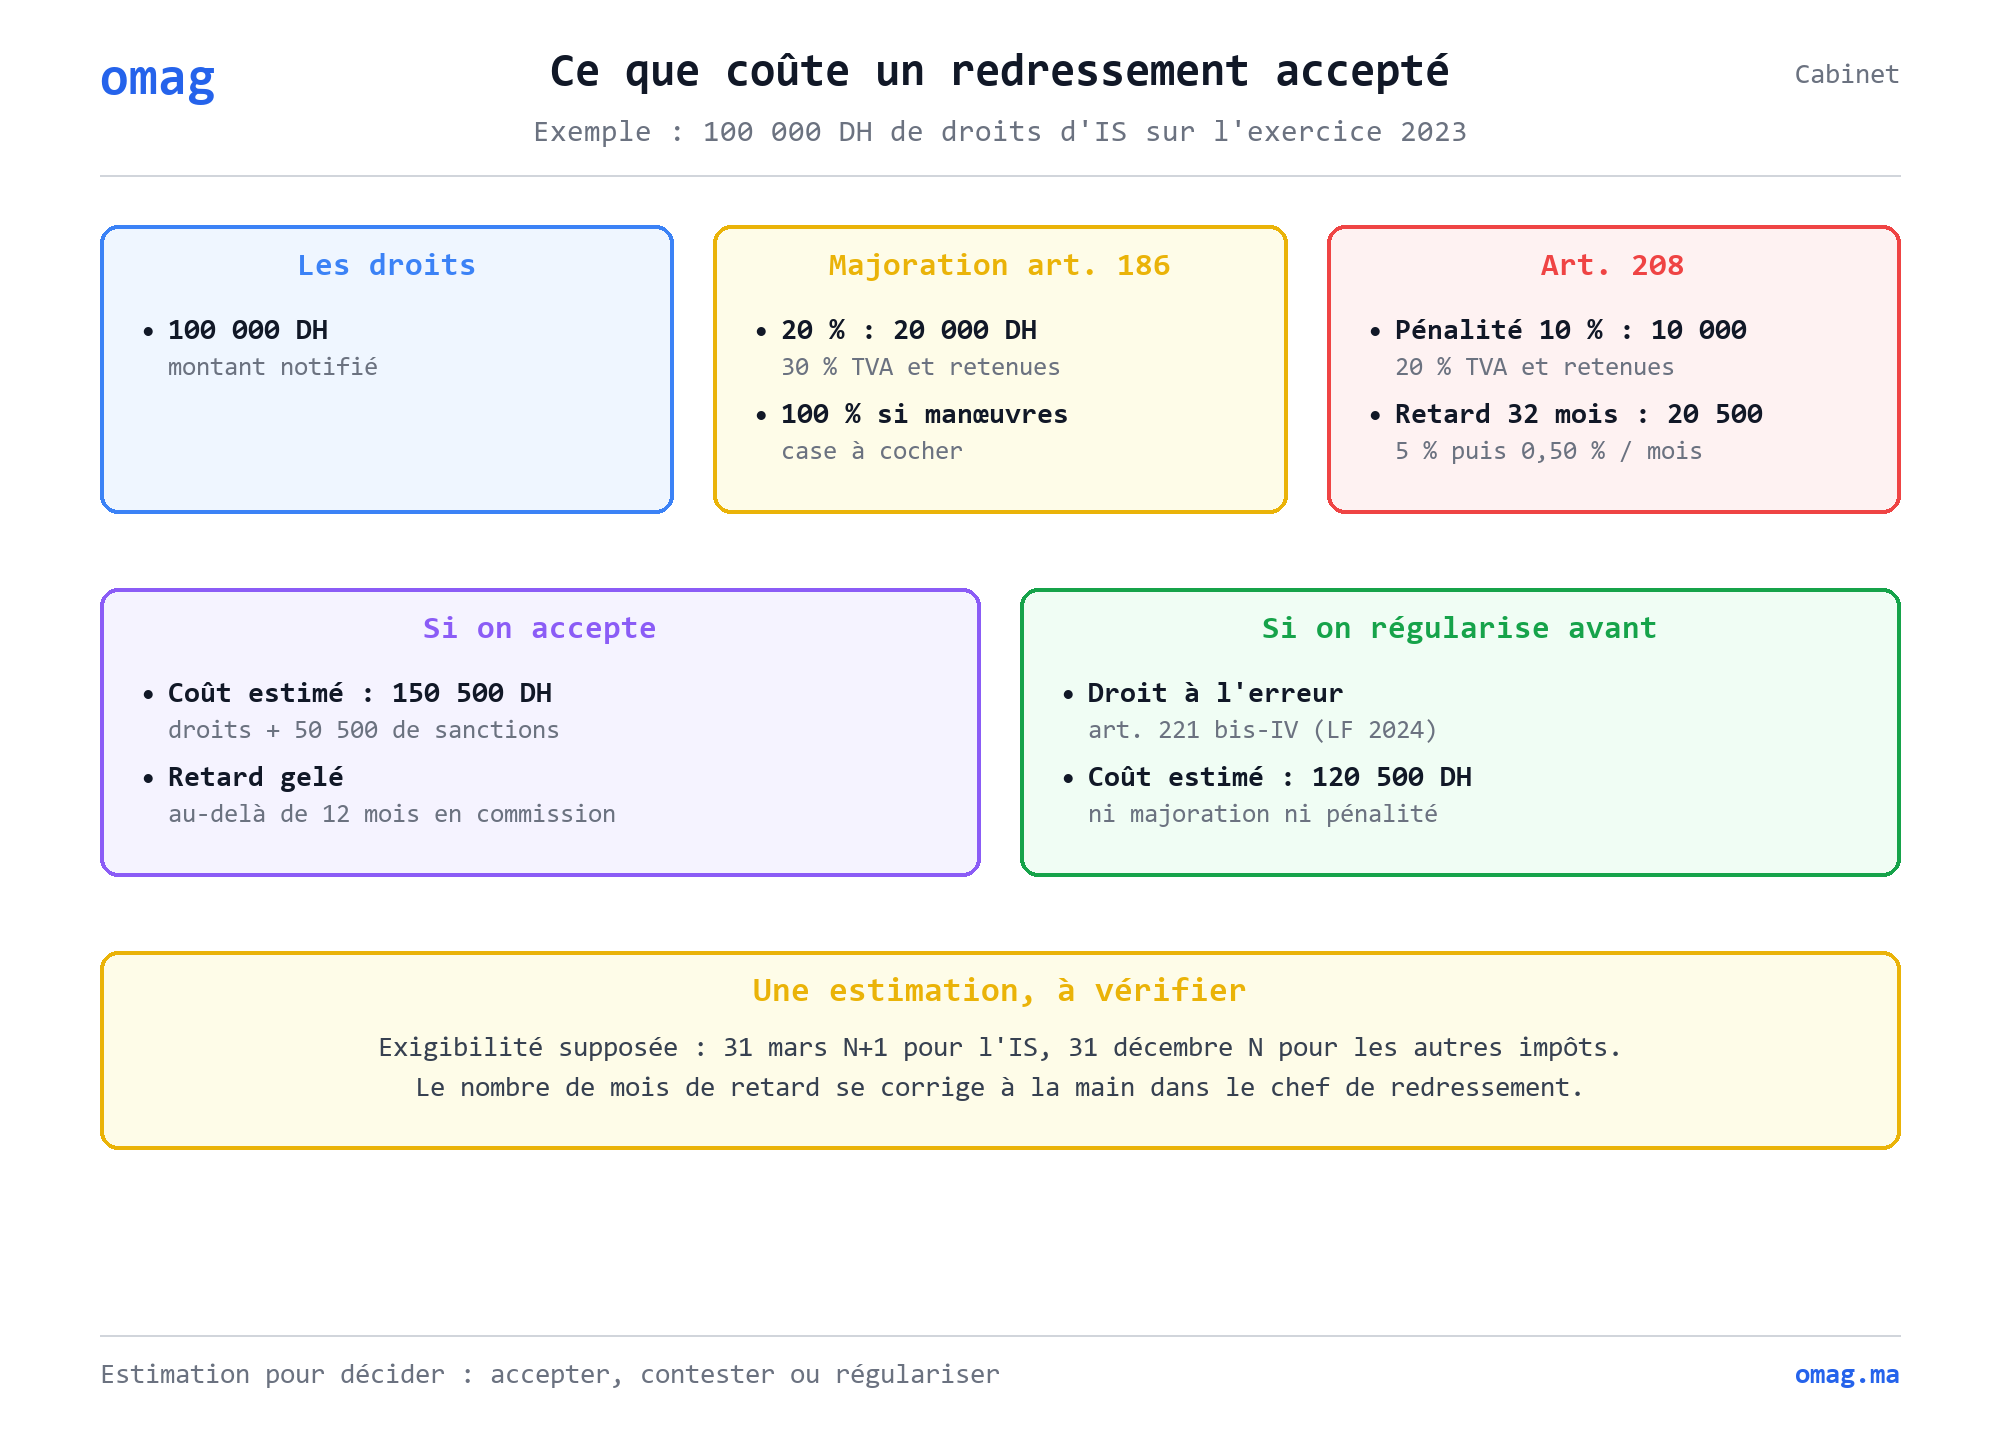
Chaque chef dont les droits sont saisis affiche un coût estimé si accepté :
| Élément | Taux | Article |
|---|---|---|
| Majoration | 20 % ; 30 % pour la TVA et les retenues à la source ; 100 % si Manœuvres est coché | 186 |
| Pénalité | 10 % ; 20 % pour la TVA et les retenues à la source | 208-I |
| Majoration de retard | 5 % le premier mois, puis 0,50 % par mois ou fraction ; gelée au-delà de 12 mois devant la commission | 208-I |
Les mois de retard partent d’une exigibilité supposée : 31 mars de l’année suivante pour l’IS, 31 décembre de l’exercice pour les autres impôts. Saisissez-les vous-même si vous connaissez la date. Le total de tous les chefs s’affiche sous la liste. C’est une estimation, pour décider entre accepter, contester ou régulariser.
Régulariser avant un contrôle : le droit à l’erreur
Section intitulée « Régulariser avant un contrôle : le droit à l’erreur »Le pré-contrôle a trouvé des erreurs ? Le droit à l’erreur (art. 221 bis-IV, LF 2024) permet de les corriger avant tout contrôle, sans majoration ni pénalité : seules les majorations de retard restent dues.
-
Ouvrir la régularisation
Dans le pré-contrôle, Régulariser (droit à l’erreur) crée le dossier de l’exercice. Importez-y les écarts comme chefs : leur coût affiché est celui de la régularisation.
-
Demander l’état des irrégularités
Sur les services en ligne de la DGI ; datez Demande déposée. L’administration le communique sous 60 jours.
-
Déposer les rectificatives
Sous 60 jours après l’état, avec une note explicative d’un expert-comptable autre que celui qui tient la comptabilité, ou du commissaire aux comptes si le CA atteint 50 MDH.
Exclusion : les déclarations déjà visées par un contrôle (art. 220 ou 221).
ESFP : les dépenses de l’art. 29
Section intitulée « ESFP : les dépenses de l’art. 29 »Pour un ESFP ou un contrôle simultané, la fiche ajoute le panneau Dépenses de l’art. 29. L’inspecteur reconstitue le train de vie ; vous le chiffrez avant lui.
| Dépense | Barème (art. 29) |
|---|---|
| Résidence principale | Rien jusqu’à 150 m² ; 150 DH/m² de 151 à 300 m² ; 200 DH/m² au-delà |
| Résidences secondaires | 100 DH/m² jusqu’à 150 m² ; 150 DH/m² de 151 à 300 m² ; 200 DH/m² au-delà |
| Véhicules | 12 000 DH par an jusqu’à 10 CV ; 24 000 DH au-delà |
| Bateaux et aéronefs | 10 % du prix d’acquisition |
| Loyers, remboursements d’emprunts, acquisitions non professionnelles, titres, avances en compte courant et prêts, frais personnels | Montant réel |
Le total est comparé au seuil de 240 000 DH par an, puis aux revenus déclarés : l’écart est ce que l’inspecteur demandera de justifier. Notez les justifications (donations, emprunts, ventes de biens) sous le calcul.
Pièces, fichier des écritures et courrier
Section intitulée « Pièces, fichier des écritures et courrier »- Pièces du contrôle : l’avis, les notifications, vos réponses, rattachés si besoin à une étape.
- Fichier des écritures : le fichier des écritures comptables du dossier pour un exercice visé, celui que le vérificateur demande dès le début du contrôle (art. 210). C’est le même que dans la Comptabilité, nommé avec le nom du dossier puis son ICE (par exemple
ATLAS_001234567000089FEC20241231.txt). Un point bloquant du contrôle de conformité l’empêche. Comptabilité et pièces se conservent 10 ans (art. 211). - Courrier : les lettres de l’administration enregistrées dans le courrier peuvent être lues par l’IA, et la réponse préparée depuis le même écran.
Le rappel du matin
Section intitulée « Le rappel du matin »Le responsable du contrôle reçoit chaque matin, dans une section Contrôles fiscaux de son mail, les échéances du cabinet à 7 jours et en retard, avec la consigne : datez l’étape suivante dans la fiche. Sans responsable, le rappel part à l’adresse d’alertes du cabinet. Les délais de recours expirés n’y figurent pas.
Le contrôle au portail du client
Section intitulée « Le contrôle au portail du client »La rubrique Contrôle fiscal du portail est désactivée d’office. Activée, elle montre au gérant la chronologie, la prochaine échéance, les points du contrôle et les pièces attendues, qu’il dépose directement ; le responsable est prévenu à chaque dépôt.
Le gérant ne voit ni vos argumentaires, ni vos observations, ni les arguments de défense. Les points importés du pré-contrôle restent masqués tant qu’aucun montant notifié n’y est saisi. Un contrôle qui a déjà des pièces ne peut pas changer de dossier.
Clore un contrôle
Section intitulée « Clore un contrôle »Passez le statut à Clos et indiquez l’issue : classé sans suite, redressements acceptés, accord amiable, décision de commission ou décision judiciaire.
Un accord amiable n’est possible, en contrôle, qu’après la 1re notification, sur des questions de fait, avec désistement de tout recours (art. 221 ter, LF 2025) : un accord daté avant est signalé.
Le pré-contrôle fiscal
Section intitulée « Le pré-contrôle fiscal »Avant même une lettre de la DGI, le pré-contrôle rejoue sur la comptabilité du dossier les recoupements que l’administration fait automatiquement.
-
Choisir le dossier et l’exercice
Depuis la fiche d’un contrôle, Pré-contrôle ouvre l’écran réglé sur le dossier et le dernier exercice visé.
-
Lancer le pré-contrôle
Rien n’est enregistré : chaque lancement relit la comptabilité telle qu’elle est.
-
Lire les résultats
Les écarts d’abord. Un clic déplie les montants comparés, une piste de correction et la liste des écritures en cause.
| Famille | Recoupement | Article |
|---|---|---|
| Chiffre d’affaires et TVA | CA comptable / CA déclaré à la TVA | 221 bis |
| CA de la liasse / comptabilité | 20 | |
| Tableau 12 (TVA facturée) / déclarations de TVA | 221 bis | |
| Tableau 12 (TVA récupérable) / déclarations de TVA | 221 bis | |
| Doublons de TVA déductible | 101 | |
| TVA déduite sur des fournisseurs sans ICE | 145 | |
| Ventes à des clients sans ICE (en TTC) | 20-I, 145 | |
| Salaires | Rémunérations du CPC (6171) / état 9421 | 79 |
| Immobilisations | Cessions / produits et valeurs nettes comptabilisés | 8, 9 |
| Trésorerie | Solde de caisse négatif | 213 |
| Règlements en espèces au-delà des plafonds | 11-II, 106-II | |
| Déclarations annexes | Honoraires comptabilisés (6136) / état des honoraires | 151 |
| Résultat nul ou déficitaire : état explicatif | 20-IV | |
| Documentation des prix de transfert (CA de 50 MDH ou plus) | 214-III | |
| Conformité du fichier des écritures | 210, 211 | |
| Profil de risque | Déficits répétés | 144 |
| Crédit de TVA permanent | 101, 103 | |
| Comptes d’attente non soldés | 213 |
Chaque point ressort Conforme, Écart, À vérifier ou Sans objet (par exemple quand le dossier ne déclare pas sa TVA depuis OMAG).
Les textes de référence
Section intitulée « Les textes de référence »L’article cité à côté de chaque point (par exemple · Art. 11-II, 106-II) est un lien. Un clic ouvre, sur le côté, le texte que l’inspecteur vous opposera :
- l’article du Code général des impôts dans sa version de l’exercice contrôlé, pas celle d’aujourd’hui. Pour un exercice 2024, c’est le CGI 2024. Le paragraphe visé est surligné ;
- les lois de finances qui l’ont modifié, et une alerte quand l’article a changé depuis, avec un bouton pour lire la version récente ;
- les notes de bas de page du CGI et un lien vers le PDF officiel, à la bonne page ;
- la doctrine de l’administration : les passages des notes circulaires qui commentent cet article (note générale n° 717 et notes des lois de finances), publiées au plus tard l’année de l’exercice. Ceux qui visent le même paragraphe viennent en premier. Un clic déplie le passage complet.
Rapport PDF met le résultat en page, pour le classer au dossier : c’est un document de travail interne, à ne pas transmettre à l’administration. La lettre de réponse, elle, ne reprend que des formulations neutres.
Le rapport se termine par une annexe Textes de référence : pour chaque article cité par un point en écart ou à vérifier, le paragraphe visé dans la version de l’exercice, les lois de finances qui l’ont modifié et les principales notes circulaires qui le commentent. Un article cité par plusieurs points n’y figure qu’une fois.
Questions fréquentes
Section intitulée « Questions fréquentes »Le contrôle apparaît-il au portail du client ?
Seulement si vous activez la rubrique Contrôle fiscal dans la configuration du portail. Le gérant y voit la chronologie, l'échéance, les points notifiés et les pièces à déposer ; jamais vos argumentaires ni les arguments de défense.
J'ai saisi une mauvaise date, que se passe-t-il ?
Corrigez l'étape : les échéances, les arguments et la prescription sont recalculés aussitôt.
Pourquoi « Saisir la commission (à préciser dans la fiche) » ?
Pour un contrôle sur pièces, la commission dépend de l'impôt rectifié ; pour une vérification, le chiffre d'affaires manque. Choisissez la commission dans l'en-tête, ou saisissez le chiffre d'affaires (bouton Lire dans la compta).
Le courrier a été refusé ou n'a pas été retiré à la poste, quelle date saisir ?
La date de présentation, avec « Pli refusé ou non réclamé » dans Reçu par. OMAG fait partir les délais 10 jours après, comme l'art. 219.
Pourquoi l'avis de vérification affiche-t-il une échéance sans date ?
La date de début annoncée n'est pas saisie : sans elle, la limite des 5 jours ouvrables ne se calcule pas. Corrigez l'étape et renseignez la date annoncée.
L'intervention a duré plus de 3 mois, est-ce forcément un argument ?
Non : une mise en demeure (art. 229) ou une demande d'assistance étrangère la suspend. Saisissez-les comme étapes ; OMAG déduit les jours de suspension et le dit dans le message.
Pourquoi mes totaux sont-ils à zéro après l'import du pré-contrôle ?
Le pré-contrôle estime une base, pas les droits notifiés. Saisissez les droits et pénalités de chaque chef marqué « Montant à saisir ».
Le coût estimé est-il le montant que la DGI réclamera ?
Non, c'est un ordre de grandeur : l'exigibilité est supposée et la date d'émission du rôle inconnue. Il sert à comparer accepter, contester ou régulariser.
Le pré-contrôle signale un écart sur la TVA, est-ce une erreur ?
Pas forcément : une retenue à la source sur la TVA ou un avoir imputé directement suffisent à créer un écart que la DGI relèverait. Dépliez la ligne : la ventilation par mois désigne la période en cause.
Pourquoi le texte de l'article diffère-t-il de celui que je connais ?
Le panneau montre la version de l'exercice contrôlé, celle que l'inspecteur applique. Si l'article a changé depuis, une alerte le signale : le bouton Voir la version récente affiche le texte en vigueur aujourd'hui.
Pourquoi une note circulaire récente n'apparaît-elle pas dans la doctrine ?
Seules les notes publiées au plus tard l'année de l'exercice sont proposées : une note postérieure commente un texte qui ne s'appliquait pas encore à cet exercice.
Les jours fériés religieux sont-ils pris en compte ?
Oui s'ils sont saisis dans la table des jours fériés de la paie. Les fériés fixes y sont déjà ; ajoutez les fêtes religieuses de l'année.